Jak wspieramy firmy planujące rozpocząć transport
Główne obszary wsparcia


Najczęstsze wyzwania firm rozpoczynających działalność transportową
Najważniejsze usługi


W czym pomagamy firmom rozpoczynającym transport?
Dzięki naszemu doświadczeniu i specjalistom z obszaru prawa transportowego, kadr, płac i rozliczeń — wchodzisz do branży z pełnym wsparciem. Z nami zyskasz spokój, bezpieczeństwo i gotowy plan działania — od pierwszego wniosku po pierwszą trasę.

O czym przeczytasz w artykule?
Główne obszary wsparcia
Najczęstsze wyzwania firm rozpoczynających działalność transportową
Najważniejsze usługi
W czym pomagamy firmom rozpoczynającym transport?
Dzięki naszemu doświadczeniu i specjalistom z obszaru prawa transportowego, kadr, płac i rozliczeń — wchodzisz do branży z pełnym wsparciem. Z nami zyskasz spokój, bezpieczeństwo i gotowy plan działania — od pierwszego wniosku po pierwszą trasę.
Przeczytaj więcej artykułów:
W niniejszym artykule omówione zatem zostaną obecne regulacje dotyczące przewozów monitorowanych z ładunkami odzieży oraz obuwia, jak i wskazane zostaną zmiany wchodzące w życie 31 października 2026r. Przeanalizowany zostanie, procedowany obecnie na etapie uzgodnień zewnętrznych, projekt nowelizacji ustawy z dnia 9 marca 2017 o systemie monitorowania drogowego i kolejowego przewozu towarów oraz obrotu paliwami opałowymi.
Na czym stanęło z tymi ciuchami?
Przepisy powodujące konieczność zgłaszania na Platformę Usług Elektronicznych Skarbowo – Celnych przesyłek zawierających odzież i obuwie, ukazały się już we wrześniu 2025r. Przy czym określono dla nich dosyć długi – bo półroczny, okres wejścia w życie (tzw. vacatio legis). Tym samym w wersji z września 2025r. miały one zacząć obowiązywać dopiero w marcu 2026r. Ich analiza jednak, jak również wykładnia, sprawiała ogromne problemy – nawet organom odpowiedzialnym za wdrożenie i kontrolę nowych regulacji. Przypomnijmy więc, że w pierwotnej wersji monitorowaniu podlegały przesyłki zawierające więcej niż 10 kg odzieży klasyfikowanej jak pozycje nomenklatury scalonej CN 61, CN 62 lub też ładunki w skład których wchodziło więcej niż 10 par butów, przyporządkowanych do pozycji CN 64. Zastosowano pewne udogodnienia dla przejazdów wykonywanych przez operatorów pocztowych przewożących paczki pocztowe, jak również podmiotów zobowiązanych do dokonania zgłoszenia, które posiadały status upoważnionego przedsiębiorcy AEO, bądź zawarły z Szefem Krajowej Administracji Skarbowej umowę o współdziałaniu. W przypadku zainicjowania podróży z odzieżą na terenie Polski z obowiązku dokonania zgłoszenia zwalniało też posiadanie przez kierowcę faktury, w formie umożliwiającej zapoznanie się z jej treścią przez służby kontrolne.
Nadszedł chaos.
Te przepisy, wzbudziły powszechną dezaprobatę. Pokrzywdzeni nowymi obowiązkami czuli się zarówno drobni handlowcy z targowisk, jak i wielkie korporacje, zajmujące się logistyką i wykonujące usługi w tym zakresie na rzecz światowych marek, obecnych w centrach handlowych, jak i ekskluzywnych butikach. Mieliśmy bowiem do czynienia z sytuacją, w której już przewóz kilkunastu par obuwia powodował konieczność wykreowania i aktualizowania zgłoszenia oraz śledzenia przesyłki za pomocą aplikacji. Z kolei wielkie firmy, będące operatorami logistycznymi dla światowych koncernów, musiały zgłaszać setki przesyłek umieszczonych na jednym pojeździe choćby dlatego, że trafiały one w Polsce do rożnych sklepów, magazynów czy też hurtowni. Przystąpiono więc do zmian. Podniesiono masę przesyłek podlegających zgłoszeniu i monitorowaniu. Przepisy tu omawiane nowelizowano dwukrotnie w okresie od ich opublikowania do wejścia w życie, co nastąpiło w dniu 17 marca 2026 r. Zatem Minister Finansów dwukrotnie nowelizował przepisy, które już się ukazały, jednak nie zyskały jeszcze mocy obowiązującej. Więcej pisaliśmy o tym w maju: SENT Miesiąc z nowymi przepisami o monitorowaniu – wcale nie miodowy | Regulacje Prawne
Jak obecnie wyglądają przepisy SENT?
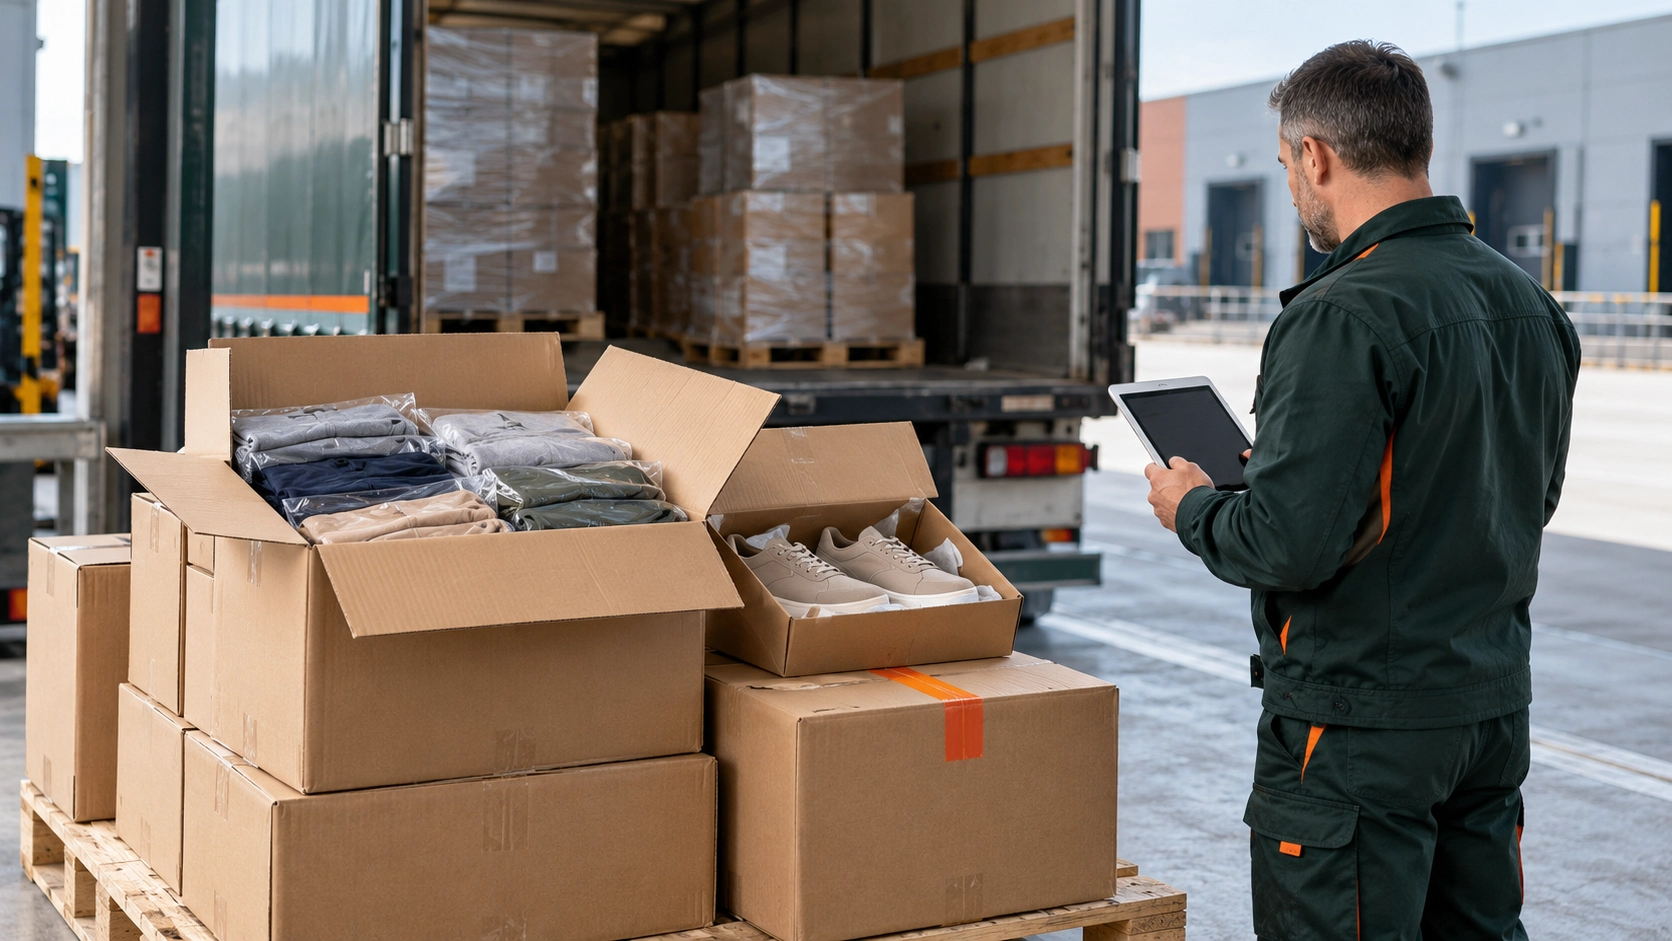
Po dokonaniu przez Ministra Finansów kolejnych zmian doszliśmy do stanu, w którym monitorowane, co do zasady są przesyłki zawierające więcej, niż 31,5 kg odzieży lub też obuwie w ilości większej, niż 32 pary (64 sztuki). Oczywiście przysyłki wymieszane (obuwie +odzież) też są śledzone. Nie zgłasza się operacji rozpoczynających się na ternie naszego kraju, z jednym wyjątkiem. Przejazd rozpoczynany w Polsce podlega zgłoszeniu i monitorowaniu w sytuacji, w której odzież lub obuwie trafiło wcześniej do naszego kraju, tu zostało dopuszczone do obrotu i jest wywożone do innego państwa, będącego członkiem wspólnoty. Wyłączone z obowiązku dokonywania zgłoszeń są przejazdy rozpoczynające się lub też kończące na terenie Rzeczypospolitej Polskiej w przypadku, kiedy obowiązany do wygenerowania zgłoszenia jest podmiot posiadający status AEO lub też będący stroną umowy o współdziałaniu, zawartej z Szefem Krajowej Administracji Skarbowej. Wolne od obowiązków SENT są też przesyłki z towarami o kodach CN 61, CN 62 CN 64 CN lub CN 6309 00 00 transportowane przez operatorów pocztowych w paczkach pocztowych, choćby łączna masa owych paczek przekraczała 31,5 kg. Nie są też monitorowane przewozy odzieży, dokonywane w ramach pomocy humanitarnej.
Pamiętać trzeba jednak, że muszą to być przesyłki rejestrowane w rozumieniu ustawy z dnia 23 listopada 2012r. Prawo pocztowe. Z systemu wycofano też przewozy dokonywane przez operatorów zajmujących się transgranicznym doręczaniem paczek, pod warunkiem że masa każdej z tych jednostek nie przekracza 31,5 kg, Ułatwienia dotyczą też podmiotów wykonujących kompleksowe usługi logistyczne, pod warunkiem posiadania statusu AEO.
Obecna regulacja jest więc dużo mniej restrykcyjna niż pierwotna. Dziwić jedynie może zachowanie Ministra Finansów, który w zakresie objęcia odzieży i obuwia obowiązkami wynikającymi z SENT porusza się „od ściany – do ściany”. Początkowo, wyłączeń spod systemu dla tych grup towarowych było niewiele, obecnie ich katalog jest dosyć szeroki.
Beton – czyli wojna pomiędzy pałacami.
Wiosną bieżącego roku parlament przyjął ustawę nowelizującą główny akt prawny regulujący obowiązki w ramach systemu SENT. Rozciągał on jego obowiązywanie na beton towarowy i inne mieszanki organiczne będące spoiwami. Ta propozycja legislacyjna, została jednak zawetowana przez Prezydenta i nie zyskała mocy obowiązującej. Rząd nie spoczął jednak na laurach. Próbuje ponownie objąć beton systemem nadzoru – zobaczymy jednak co z tego wyjdzie. Procedowana jest bowiem kolejna wersja zmian do ustawy z dnia 9 marca 2017 o systemie monitorowania drogowego i kolejowego przewozu towarów oraz obrotu paliwami opałowymi. Oprócz próby rozciągnięcia jej przepisów na nowe artykuły, zaproponowano też zmianę wysokości kar. Mają być one zdecydowanie niższe, dla podmiotów wysyłających i odbierających. Pozostaną na dotychczasowym poziomie w sytuacji niezgłoszenia przewozu artykułów akcyzowych albo innych towarów o znaczeniu dla obronności państwa. Niektóre sankcje zyskają miano względnie określonych (np. do 20 000 zł) a podmioty obecne w łańcuchu dostaw będą miały wiedzę o kryteriach wpływających na wysokość kary. Będzie więc wskazówka jaką linię obrony przyjąć. Wszystko to znalazło się w treści druku UD437 opublikowanego na stronach Rządowego Centrum Legislacji.
Kronikarski obowiązek każe też przypomnieć, że 31 października 2026r. systemem SENT zostają objęte przesyłki z towarami o kodzie CN 1518. Wysyłający te produkty, przewoźnicy i odbiorcy tego typu towarów, winni zatem rozpocząć już działania przygotowawcze. Warto się przeszkolić, wyjaśnić wątpliwości oraz wdrożyć odpowiednie rozwiązana organizacyjne.
Co na to Drivia?
Nasza firma jest dumna z faktu, iż jako jedna z nielicznych (o ile nie jedyna) z całego grona podmiotów zajmujących się rozliczaniem czasu pracy kierowców, pomaga swoim Klientom w wyjaśnianiu wątpliwości związanych z SENT. Redagujemy też z sukcesami pisma do organów jak i skargi do sądów na decyzje o nałożeniu kary. Mamy w tym niemałe sukcesy. Wspomnieć warto choćby o postępowaniu w którym odstąpiono od nałożenia kary na jedną z firm będących naszym Klientem, dzięki czemu podmiot ten zaoszczędził 20 000 zł z pierwotnej kary w wysokości 30 000 zł. W innym natomiast przypadku dowodzimy obecnie iż przewóz ładunku o pewnej masie nie podlegał monitorowaniu – było go zbyt mało. Jesteśmy więc do dyspozycji w tym zakresie zarówno dla obecnych, jak i przyszłych Klientów naszej firmy. Mamy już bogatą praktykę w prowadzeniu takich spraw i wiemy od czego zależy skuteczność podjętych działań. Zapraszamy do współpracy.
Maciej Wyrzykowski
Ekspert ds. transportu, wykładowca
SENT 2026: odzież i obuwie. Nowe progi, wyłączenia i obowiązek zgłoszenia
Ile urlopu należy się kierowcy
Kierowcy na pełnym etacie przysługuje rocznie 20 dni urlopu przy stażu urlopowym krótszym niż 10 lat albo 26 dni przy stażu wynoszącym co najmniej 10 lat. Przy niepełnym etacie wymiar jest odpowiednio pomniejszany. Znaczenie ma również to, czy kierowca jest zatrudniony przez cały rok.
Staż urlopowy to nie tylko lata przepracowane w Twojej firmie. Wlicza się do niego także poprzednie zatrudnienie oraz naukę, zgodnie z zasadami Kodeksu pracy. W 2026 roku warto przeliczyć staż urlopowy ponownie. Od 1 maja bowiem u pracodawców spoza sektora finansów publicznych uwzględnia się również określone okresy działalności gospodarczej i pracy na zleceniu. Kierowca musi je odpowiednio udokumentować — dla okresów potwierdzanych przez ZUS potrzebne jest zaświadczenie z eZUS. Doliczenie stażu może oznaczać przejście z 20 na 26 dni i konieczność przyznania dodatkowego urlopu. Dlatego przed rozliczeniem zaległości warto ponownie sprawdzić cały staż kierowcy, a nie opierać się wyłącznie na danych zapisanych wcześniej w systemie kadrowym.
Co oznacza termin 30 września
Do 30 września 2026 roku pracodawca powinien udzielić urlopu, którego kierowca nie wykorzystał w 2025 roku. W praktyce przyjmuje się, że urlop musi rozpocząć się najpóźniej 30 września, ale może zakończyć się już w październiku. Samo zaakceptowanie wniosku na późniejszy termin nie wystarczy.
Jeżeli kierowca nie wykorzysta zaległości w terminie, urlop nie znika z salda 1 października. Obowiązek jego udzielenia pozostaje. Podobnie zresztą sprawa ma się z urlopami z poprzednich lat. Roszczenia z tytułu zaległego urlopu przedawniają się bowiem dopiero po trzech latach.
Dla przykładu: jeżeli kierowca nie wykorzystał urlopu w 2022 roku to pracodawca powinien mu go udzielić do 30 września 2023 roku jednak roszczenia z tego tytułu przedawniają się dopiero z końcem września 2026 roku. Nie usuwaj jednak tych dni automatycznie. Najpierw sprawdź, czy termin nie został przesunięty, np. przez urlop wychowawczy, albo czy jego bieg nie został przerwany, np. przez dochodzenie urlopu przed sądem.
Jak ustalić urlop i czy można skierować na niego kierowcę
Zacznij od prostej informacji: ile zaległego urlopu zostało i do kiedy powinien zostać wykorzystany. Poproś kierowcę o wskazanie preferowanego terminu odbioru czasu wolnego, sprawdź możliwość zorganizowania zastępstwa i zachowaj potwierdzenie ustaleń. Dzięki temu możesz później wykazać, że realnie próbowałeś/aś zaplanować wypoczynek przed 30 września.
Kierowca powinien zawnioskować o urlop zgodnie z zasadami przyjętymi w firmie, wskazując termin i liczbę dni. Może to zrobić na papierze, mailowo lub w systemie kadrowym, jeśli taki sposób obowiązuje u pracodawcy. Wniosek warto złożyć z wyprzedzeniem, aby można było zaplanować trasy i zastępstwo. Samo złożenie wniosku nie oznacza jeszcze, że urlop został udzielony — kierowca powinien mieć potwierdzenie jego akceptacji przez pracodawcę lub osobę upoważnioną.
A co z niepodpisanym wnioskiem? Jeśli korzystasz z papierowych formularzy, zadbaj o podpis kierowcy i potwierdzenie akceptacji. Niepodpisany druk sam w sobie nie potwierdza ani tego, że kierowca zawnioskował o urlop, ani tego, że pracodawca go udzielił. Nie oznacza to jednak, że brak odręcznego podpisu zawsze unieważnia ustalenia — wniosek i zgoda mogą być potwierdzone również mailowo lub w systemie. Kluczowe jest, aby można było ustalić, kto wnioskował, kto zatwierdził urlop i na jaki termin.
Co zrobić, gdy kierowca nie chce iść na urlop? Zasady zależą od sytuacji.
Pracownik nie może zrzec się prawa do urlopu. Dopóki trwa zatrudnienie, zaległości nie można też po prostu zamienić na pieniądze. Ekwiwalent przysługuje dopiero po rozwiązaniu albo wygaśnięciu umowy, jeżeli urlop nie został wykorzystany.
Jak wykazać urlop w ewidencji
Urlop wpisujesz w ewidencji czasu pracy jako nieobecność urlopową, na dni, które zgodnie z rozkładem były dla kierowcy dniami pracy. Nie oznaczaj w ten sposób dni wolnych ani samych odpoczynków tygodniowych.
Sam brak jazdy lub wyjęta karta nie oznaczają, że kierowca był na urlopie. Przerwa między trasami może obejmować odpoczynek, dni wolne, urlop albo inną nieobecność. Każdą z tych sytuacji trzeba odpowiednio rozpoznać i wykazać w ewidencji. Dlatego do rozliczenia potrzebne są nie tylko dane z tachografu, ale również informacja o udzielonym urlopie i jego terminie. Przekaż ją osobie rozliczającej czas pracy przed zamknięciem ewidencji i naliczeniem wynagrodzenia. Nie zakładaj, że na podstawie samego odczytu karty będzie wiedziała, z czego wynikała przerwa.
Przy rozliczeniu sprawdź, czy termin urlopu zgadza się z dokumentacją, ewidencją i listą płac. Jeżeli w dniach zgłoszonych jako urlop pojawiają się zapisy jazdy lub innej pracy, trzeba wyjaśnić tę rozbieżność przed zakończeniem rozliczenia.
Osobną kwestią jest tachograf. Po powrocie kierowca powinien uzupełnić brakujące zapisy aktywności wpisem manualnym. Zapis odpoczynku w tachografie nie zastępuje informacji o urlopie w dokumentacji pracowniczej. Papierowa „urlopówka” również nie jest automatycznym zamiennikiem wymaganego wpisu.
Jak zapłacić za urlop
Za czas urlopu kierowca powinien otrzymać takie wynagrodzenie, jakie dostałby, gdyby pracował. Dlatego nie zawsze wystarczy wypłacić samą podstawę.
Stałe składniki miesięczne uwzględnia się w wysokości należnej w miesiącu urlopu. Zmienne składniki przysługujące za okresy nie dłuższe niż miesiąc oblicza się zasadniczo z trzech miesięcy poprzedzających miesiąc wystąpienia urlopu. Przy dużych wahaniach można przyjąć okres do 12 miesięcy.
W podstawie trzeba uwzględnić składniki należne zgodnie z zasadami wynagradzania, w tym odpowiednio wynagrodzenie i dodatki za nadgodziny, dodatki nocne, dyżury oraz premie regulaminowe. Nie wchodzą do niej między innymi zwrot kosztów podróży, świadczenia z ZFŚS ani wypłaty wyłączone przez rozporządzenie urlopowe. Sama nazwa „premia uznaniowa” nie przesądza o jej pominięciu - liczą się faktyczne zasady wypłaty. Wirtualnej diety nie dolicza się jako odrębnego składnika wynagrodzenia.
Przykład: 9 600 zł składników zmiennych uwzględnianych w podstawie, podzielone przez 480 przepracowanych godzin, daje 20 zł za godzinę. Przy 24 godzinach urlopu część zmienna wyniesie 480 zł. Do tego dochodzą należne składniki stałe.
Więcej o wynagrodzeniach kierowców w 2026 roku przeczytasz w jednym z naszych poprzednich wpisów: Optymalizacja wynagrodzeń kierowców
Kto kontroluje urlopy i jakie mogą być konsekwencje
Urlopy pracownicze kontroluje Państwowa Inspekcja Pracy. Inspektor może sprawdzić saldo, dokumenty potwierdzające staż, terminy udzielenia urlopu, ewidencję czasu pracy i naliczone wynagrodzenie.
Za nieudzielenie należnego urlopu albo bezpodstawne obniżenie jego wymiaru grozi grzywna od 2 000 do 60 000 zł. Takie widełki obowiązują od 8 lipca 2026 roku. Nie oznacza to automatycznej kary za każdą zaległość — znaczenie mają okoliczności, np. choroba uniemożliwiająca wykorzystanie urlopu.
Kierowca może również zgłosić sprawę do PIP lub dochodzić swoich praw przed sądem pracy: udzielenia urlopu, dopłaty zaniżonego wynagrodzenia czy należnego ekwiwalentu po zakończeniu zatrudnienia.
Z kolei ITD sprawdza zapisy aktywności kierowcy, a nie samo prawo do urlopu. Dlatego poprawna dokumentacja kadrowa nie zastąpi prawidłowych zapisów w tachografie.
Najczęstsze błędy przy urlopach kierowców
Nie masz pewności, czy urlopy kierowców są dobrze rozliczone? Skontaktuj się z DRIVIA. Sprawdzimy dokumentację, ewidencję czasu pracy i wynagrodzenie urlopowe oraz wskażemy, co wymaga poprawy.

Izabela Nowakowska
Kierownik Działu Rozliczeń
Zaległy urlop kierowcy przed 30 września
Przed tachografami: 4806 brutto na umowie i 9000 zł brutto na liście płac
Przez lata obsługą płacową firmy zajmowała się księgowość. Kierowcy busów byli rozliczani w dużej mierze tak, jak pozostali pracownicy. Na liście płac znajdowało się przede wszystkim wynagrodzenie zasadnicze w wysokości 9000 zł brutto – jako jeden składnik, nie odnoszący się nawet do stawki na umowie.
Jednocześnie rzeczywiste ustalenia z kierowcami zakładały wynagrodzenie na poziomie około 7000 – 8000 zł netto miesięcznie. Dopóki firma nie prowadziła szczegółowej ewidencji czasu pracy na podstawie danych z tachografów, system funkcjonował w dotychczasowej formule. Sytuacja zmieniła się po wejściu nowych obowiązków.
Tachograf pokazał rzeczywisty czas pracy kierowców
Po wprowadzeniu tachografów firma rozpoczęła szczegółowe rozliczanie czasu pracy kierowców. I nagle okazało się, że wynagrodzenie kierowcy to znacznie więcej niż jedna pozycja „wynagrodzenie zasadnicze”.
Z ewidencji zaczęły wynikać m.in.:
Tachograf nie stworzył tych obowiązków. Sprawił natomiast, że rzeczywisty czas pracy kierowcy stał się widoczny, policzalny i możliwy do zweryfikowania.
A to oznacza, że powinien znaleźć odpowiednie odzwierciedlenie również na liście płac.
Sama ewidencja czasu pracy nie wystarczy.
Klient przekazał dane do księgowości, która nadal odpowiadała za przygotowanie list płac. I tutaj pojawił się kolejny problem. Samo posiadanie prawidłowo przygotowanej ewidencji czasu pracy nie oznacza jeszcze, że wynagrodzenie kierowcy zostanie prawidłowo naliczone.
Trzeba bowiem wiedzieć, jak przełożyć dane z ewidencji na poszczególne składniki listy płac.
W przypadku naszego klienta system kadrowo-płacowy nie był odpowiednio dostosowany do specyfiki rozliczania kierowców wykonujących transport międzynarodowy. W konsekwencji wynagrodzenie wynikające z rzeczywistego czasu pracy kierowców nie znajdowało prawidłowego odzwierciedlenia na listach płac.
Ale to nie był jedyny problem.
Wirtualne diety – niewielki błąd, który wpływa na podatek
W ramach audytu zweryfikowaliśmy również sposób stosowania tzw. wirtualnych diet, czyli mechanizmu mającego wpływ na ustalanie podstaw składkowych i podatkowych kierowcy wykonującego przewozy międzynarodowe.
Okazało się, że system kadrowo-płacowy księgowości został skonfigurowany według nieaktualnych zasad. Przy ustalaniu przychodu stosowano pomniejszenie odpowiadające 30% diety, zamiast zasad obowiązujących od 2023 roku (60 euro/20 euro – za każdy dzień).
W efekcie mechanizm, który powinien być jednym z elementów prawidłowego rozliczenia wynagrodzenia kierowcy międzynarodowego, był stosowany błędnie. Konsekwencją były nie tylko nieprawidłowości w naliczeniu podatku, ale również brak wykorzystania dostępnych możliwości optymalizacji wynagrodzenia. A przypomnijmy – firma zakładała, że kierowca ma finalnie otrzymywać około 7000 – 8000 zł netto.
To bardzo ważny element tego przypadku. Celem naszego klienta nie było obniżenie wynagrodzenia kierowców. Kierowca nadal miał otrzymywać umówioną kwotę. Problem polegał na czymś innym: firma wypłacała założoną kwotę netto, ale lista płac nie pokazywała prawidłowo, z czego wynagrodzenie kierowcy rzeczywiście wynikało.
Z jednej strony mieliśmy więc szczegółową ewidencję czasu pracy.
Z drugiej – listę płac, która nie odzwierciedlała prawidłowo wszystkich wynikających z niej składników.
Do tego dochodziły błędy w naliczaniu obciążeń podatkowych oraz niewykorzystane możliwości prawidłowego ułożenia struktury wynagrodzenia. Taka sytuacja oznacza nie tylko potencjalnie wyższe koszty. To również ryzyko w przypadku kontroli albo sporu z pracownikiem.
Audyt kadrowo-płacowy – sprawdziliśmy cały proces.
Klient zgłosił się do DRIVIA w celu przeprowadzenia audytu kadrowo-płacowego. Nie ograniczyliśmy się wyłącznie do sprawdzenia końcowej kwoty na liście płac.
Przeanalizowaliśmy cały proces:
Zweryfikowaliśmy m.in. prawidłowość naliczania nadgodzin, dyżurów i pracy w porze nocnej oraz sposób rozliczania czasu pracy za granicą.
Sprawdziliśmy zasady stosowania wirtualnych diet oraz sposób ustalania podstaw składkowych i podatkowych.
Przeanalizowaliśmy również możliwości zastosowania innych świadczeń związanych z zatrudnieniem kierowców – w tym świadczeń dotyczących sanitariatów oraz ekwiwalentów BHP – oczywiście przy spełnieniu warunków pozwalających na ich prawidłowe zastosowanie.
Efekt? To samo wynagrodzenie, ale zupełnie inna lista płac
Po przeprowadzonym audycie kadrowo płacowym przygotowaliśmy nowy model rozliczenia wynagrodzeń.
Kierowca nadal otrzymywał założone przez pracodawcę wynagrodzenie na poziomie około 7000-8000 zł netto. Zmieniło się natomiast to, w jaki sposób wynagrodzenie zostało naliczone i przede wszystkim wykazane.
Lista płac zaczęła odzwierciedlać pełną kwotę netto i rzeczywisty czas pracy wynikający z ewidencji. Pojawiły się na niej właściwe składniki wynagrodzenia – m.in. wynagrodzenie zasadnicze, nadgodziny, dyżury, dodatki za pracę w porze nocnej oraz składniki wynikające z wykonywania pracy za granicą. Prawidłowo zastosowano również mechanizmy mające wpływ na rozliczenie składek i podatku.
Dodatkowo – po analizie warunków ich stosowania – uwzględniono świadczenia związane z sanitariatami oraz ekwiwalentami BHP.
W efekcie udało się uporządkować i zalegalizować strukturę wynagrodzenia, zachowując zbliżony poziom obciążeń ZUS, a jednocześnie istotnie ograniczając obciążenie podatkowe.
Co równie ważne, klient otrzymał listę płac, którą można było powiązać z rzeczywistą ewidencją czasu pracy kierowcy oraz wykonanym przelewem.
Co ten przypadek oznacza dla firm transportowych posiadających busy?
Od lipca 2026 roku właściciele firm transportowych powinni spojrzeć na tachograf znacznie szerzej niż wyłącznie jak na urządzenie służące do kontroli czasu prowadzenia pojazdu i odpoczynku.
Dane z tachografu są początkiem procesu rozliczenia kierowcy – nie jego końcem.
Jeżeli na podstawie tych danych powstaje ewidencja czasu pracy, jej konsekwencją mogą być nadgodziny, dyżury, dodatki nocne i inne należności. Jeżeli kierowca wykonuje przewozy międzynarodowe, dochodzą kolejne elementy związane z pracą za granicą, wynagrodzeniem oraz zasadami ustalania podstaw ZUS i PIT.
A wszystkie te informacje powinny ostatecznie spotkać się w jednym miejscu: na prawidłowo przygotowanej liście płac.
Dlatego po zmianach z lipca 2026 roku warto zadać sobie nie tylko pytanie:
„Czy prawidłowo rozliczamy tachograf?”
ale również:
„Czy nasza księgowość potrafi prawidłowo przełożyć ewidencję czasu pracy kierowcy na jego wynagrodzenie?”
Bo nawet prawidłowo przygotowana ewidencja nie zabezpieczy firmy, jeżeli później dane zostaną niewłaściwie wykorzystane przy naliczaniu płac.
Masz busy w transporcie międzynarodowym? Sprawdź swoje rozliczenia
Opisany przypadek nie jest wyłącznie historią jednej firmy. Po zmianach z lipca 2026 roku coraz więcej przewoźników musi zmierzyć się z pytaniem, jak prawidłowo przełożyć dane z tachografu i ewidencji czasu pracy na wynagrodzenie kierowcy busa.
Dlatego podczas naszego wydarzenia online:
„Alert branżowy – pierwsze problemy z rozliczaniem kierowców busów”
pokażemy, na co zwrócić szczególną uwagę przy naliczaniu wynagrodzeń po zmianach, jakie błędy pojawiają się w praktyce oraz jak powinien wyglądać cały proces – od danych z tachografu, przez ewidencję czasu pracy, aż po prawidłowo przygotowaną listę płac.
Jeżeli zatrudniasz kierowców busów w transporcie międzynarodowym albo odpowiadasz za ich kadry i płace, zapraszamy do udziału.
Zapisz się na Alert branżowy i sprawdź, czy prawidłowo rozliczasz wynagrodzenia swoich kierowców po zmianach z lipca 2026 roku.
Paulina Bis
Wspólnik / Ekspert ds. kadr i płac w transporcie

Case study: Tachograf w busie to dopiero początek. Jak zmieniło się rozliczanie wynagrodzeń kierowców po lipcu 2026?